Tantangan Industri Jasa Keuangan Indonesia 2027: Kepatuhan, Permodalan, dan Volatilitas Pasar
Hari kerja kelima setelah tutup bulan, pukul tujuh malam, dan tim keuangan sebuah perusahaan sekuritas masih mencocokkan angka. Sementara divisi kepatuhan menunggu data untuk laporan berikutnya. Di perusahaan asuransi, ceritanya mirip: sistem administrasi polis sudah mencatat semua transaksi, tetapi anggaran, aset, dan pengeluaran vendor masih tersebar di beberapa spreadsheet yang harus disatukan secara manual sebelum laporan keuangan bisa dikirim ke manajemen.
Industri jasa keuangan Indonesia, yang mencakup perbankan, asuransi, pasar modal, serta fintech dan aset kripto, secara agregat berada di posisi yang kuat. OJK optimistis sektor keuangan tetap stabil menuju 2027 dan akan memperkuat pengawasan. Namun tekanan tidak hilang, hanya berpindah ke dalam perusahaan: standar akuntansi dan permodalan baru, tuntutan integritas pasar yang makin ketat, volatilitas, serta biaya yang harus ditekan. Semua itu menuntut laporan keuangan, kepatuhan, dan biaya yang akurat dan cepat, padahal datanya sering tersebar di sistem inti, sistem back-office, dan spreadsheet.
Artikel ini membahas gambaran makro dan kondisi sektor menuju 2027, bagaimana tantangan berkembang dari 2023 sampai 2027, lima tantangan operasional yang perlu dievaluasi sebelum 2027, serta bagaimana data yang terpisah memperlambat pelaporan dan kepatuhan. Di bagian akhir, Anda akan menemukan tanda-tanda perusahaan sudah membutuhkan ERP terintegrasi dan langkah praktis untuk menyiapkan operasional.
Key Takeaways
- Sektor jasa keuangan Indonesia kuat secara agregat. Per Agustus 2026, CAR perbankan 24,10% dan NPL gross 2,11%, sehingga tantangannya ada di ketahanan, kepatuhan, dan efisiensi, bukan kerapuhan.
- Proyeksi pertumbuhan ekonomi 2027 berkisar 4,7% (CELIOS), 5,2 sampai 6% (Bank Indonesia), dan 6% (pemerintah dalam RAPBN 2027).
- Asuransi menghadapi PSAK 117 sejak 1 Januari 2025 dan ekuitas minimum Rp250 miliar paling lambat 31 Desember 2026, lalu Rp500 miliar pada 2028. Per Agustus 2026, 117 dari 147 perusahaan asuransi dan reasuransi sudah memenuhi tahap pertama.
- Pasar modal menghadapi volatilitas dan reformasi integritas. Per 2 April 2026, IHSG melemah 16,91% sejak awal tahun menurut OJK, sementara jumlah investor terus bertambah.
- Premi tumbuh pelan, klaim dan biaya naik, dan jumlah pelanggan melonjak. Beban ini jatuh ke back-office: keuangan, anggaran, aset, pengadaan, dan persetujuan.
- ERP berperan sebagai fondasi back-office yang melengkapi sistem inti, dengan menyatukan data keuangan, anggaran, aset, pengadaan, dan alur persetujuan.
Gambaran Ekonomi dan Sektor Keuangan 2027
Asumsi makro 2027 belum seragam. Pemerintah, Bank Indonesia, dan lembaga riset independen memakai angka yang berbeda untuk pertumbuhan, inflasi, dan kurs.
| Pihak | Pertumbuhan 2027 | Inflasi | Kurs |
|---|---|---|---|
| Pemerintah (RAPBN 2027, disepakati DPR 2 September 2026) | 6% | 2,5% | Rp17.500 per dolar AS |
| Bank Indonesia | 5,2 sampai 6% | 1,5 sampai 3,5% | Rp17.300 sampai Rp17.800 |
| CELIOS | 4,7% | 5,74% | Rp18.400 |
Bagi CFO, rentang ini lebih berguna sebagai bahan skenario anggaran daripada angka tunggal. Kurs dan inflasi langsung memengaruhi biaya operasional, nilai investasi, dan klaim, jadi rencana 2027 yang hanya bertumpu pada satu asumsi akan terasa rapuh begitu salah satu variabel bergeser.
Di tengah rentang asumsi itu, kondisi sektor keuangan saat ini tergolong sehat. Per Agustus 2026, kredit perbankan tumbuh 13,65% year on year menjadi Rp9.178 triliun, melampaui pertumbuhan dana pihak ketiga (DPK) sebesar 10,94%. Lajunya jauh lebih cepat dibanding Agustus 2025, ketika kredit baru tumbuh 7,56%. Permodalan juga tebal: NPL gross 2,11% dan CAR 24,10%, dengan liquidity coverage ratio 187,07%.
Ada catatan kecil yang patut dibaca pimpinan. Pada laporan yang sama, NPL dan loan at risk naik tipis, sementara NIM dan ROA turun sedikit. Artinya pertumbuhan kredit yang cepat mulai dibayar dengan margin yang lebih tipis, dan pola serupa biasanya merembet ke sektor lain yang bergantung pada imbal hasil dan biaya dana. Dari sisi suku bunga, OJK pada Maret 2026 menyebut ekspektasi pasar bergeser ke skenario tanpa pemangkasan suku bunga di 2026 akibat konflik geopolitik, sehingga biaya dana tidak turun secepat yang diharapkan banyak pelaku.
Gambaran besarnya konsisten dengan sudut artikel ini: fondasi sektor kuat, tetapi ruang untuk margin yang longgar makin sempit. Untuk menjaga profitabilitas, perusahaan keuangan harus makin mengandalkan ketepatan data dan efisiensi di dalam organisasinya sendiri.
Tantangan Jasa Keuangan dari Tahun ke Tahun (2023 sampai 2027)
| Periode | Tantangan yang semakin menonjol |
|---|---|
| 2023 sampai 2024 | Suku bunga global yang tinggi lebih lama, digitalisasi layanan, penguatan pengawasan fintech dan aset kripto, serta persiapan standar dan aturan permodalan baru bagi asuransi |
| 2025 | Penerapan PSAK 117 di industri asuransi, premi asuransi jiwa yang melemah, persaingan harga asuransi, dan peralihan pengawasan aset kripto ke OJK |
| 2026 | IHSG terkoreksi tajam di awal tahun, isu MSCI dan reformasi integritas pasar modal, ekuitas minimum tahap pertama asuransi, serta pertumbuhan kredit dan investor yang cepat |
| 2027 (proyeksi) | Persiapan ekuitas minimum tahap kedua asuransi pada 2028, tuntutan transparansi dan integritas pasar, tekanan profitabilitas, dan ketidakpastian suku bunga serta kurs |
Tahun 2023 sampai 2024
Dua tahun ini adalah fase persiapan. Suku bunga global bertahan tinggi lebih lama dari perkiraan, layanan keuangan terus bergeser ke kanal digital, dan regulator mulai memperketat pengawasan fintech serta aset kripto. Di asuransi, perubahan paling terasa datang dari aturan permodalan baru. Per Desember 2023, 76 dari 187 pemain industri asuransi belum memenuhi ekuitas minimum Rp250 miliar, sekitar 40,64% dari total.
Dari sisi pendapatan, OJK memproyeksikan premi asuransi jiwa 2024 tumbuh 4,4% menjadi Rp165,92 triliun, dengan catatan hasilnya bergantung pada kondisi ekonomi pascapemilu dan penyesuaian industri terhadap produk unit link. Kripto bergerak jauh lebih cepat: investor mencapai 22,11 juta per November 2024, dengan nilai transaksi bulan itu Rp81,41 triliun, naik 68% dari bulan sebelumnya.
Tahun 2025
Aturan yang sebelumnya masih persiapan mulai berlaku. PSAK 117 berlaku efektif 1 Januari 2025 dan menggeser fokus industri asuransi dari premi bruto ke profitabilitas dan kualitas underwriting. Pada waktu yang sama, pengawasan aset kripto resmi beralih dari Bappebti ke OJK pada 10 Januari 2025, sehingga pelaku kripto kini berhadapan dengan regulator jasa keuangan yang sama dengan sekuritas dan asuransi.
Tekanan pendapatan ikut terasa. Premi asuransi jiwa turun sekitar 2% pada Januari sampai September 2025, dan perang harga di asuransi sudah disorot sejak outlook akhir 2024. Di perbankan, kredit tumbuh 7,56% pada Agustus 2025, laju yang jauh lebih landai dari yang terlihat setahun kemudian.
Tahun 2026
Awal tahun menjadi ujian bagi pasar modal. Setelah MSCI mengumumkan pembekuan rebalancing, IHSG terkoreksi tajam: OJK menyebut pelemahan 16,91% sejak awal tahun per 2 April 2026, sedangkan Republika mencatat koreksi sekitar 17 sampai 18% secara year to date per 12 Mei 2026. Respons regulator datang cepat: OJK meluncurkan delapan aksi percepatan reformasi integritas pasar modal pada Februari 2026.
Di asuransi, tenggat ekuitas minimum tahap pertama jatuh pada 31 Desember 2026. Per laporan Agustus 2026, 117 dari 147 perusahaan asuransi dan reasuransi sudah memenuhinya, jadi sekitar 30 perusahaan masih punya pekerjaan rumah. Di sisi lain, basis pelanggan melaju: investor pasar modal mencapai 26,49 juta pada April 2026, naik 30,06% sejak awal tahun, dan kredit bank tumbuh dua digit.
Tahun 2027 (proyeksi)
Agenda yang paling jelas untuk 2027 adalah rencana regulasi. Ekuitas minimum tahap kedua dijadwalkan pada 2028 menurut POJK 23/2023, sehingga 2027 menjadi tahun persiapan terakhir bagi perusahaan asuransi, dan tantangan permodalan berpotensi memicu konsolidasi. Di pasar modal, OJK menempatkan integritas pasar, likuiditas, dan pengawasan perilaku termasuk finfluencer sebagai prioritas, dengan rencana percepatan aturan free float minimum 15%. Untuk perbankan, OJK menyiapkan roadmap RP3I 2026 sampai 2030.
Tekanan ke profitabilitas masih berlanjut. AAUI menilai volatilitas pasar modal berpotensi memengaruhi hasil investasi industri asuransi hingga akhir 2026, dan target penghimpunan dana pasar modal 2026 sebesar Rp250 triliun bergantung pada sentimen dan arus modal asing. Dengan rentang asumsi kurs dan inflasi yang lebar, 2027 menuntut perusahaan membaca profitabilitas lebih sering dan lebih rinci.
5 Tantangan Operasional yang Perlu Dievaluasi Perusahaan Jasa Keuangan Sebelum 2027
Lima tantangan berikut datang dari sisi regulasi, pasar, dan pertumbuhan. Namun yang menentukan seberapa berat dampaknya adalah kesiapan operasional di dalam perusahaan sendiri. Tiap poin ditutup dengan satu pertanyaan yang bisa Anda bawa ke rapat direksi.
1. Standar Akuntansi dan Aturan Permodalan Baru (Asuransi)
PSAK 117 berlaku efektif sejak 1 Januari 2025 dan menggeser fokus dari premi bruto ke profitabilitas dan kualitas underwriting. Di sisi permodalan, OJK mensyaratkan ekuitas minimum Rp250 miliar paling lambat 31 Desember 2026 dan Rp500 miliar pada 2028 (POJK 23/2023). Per laporan Agustus 2026, 117 dari 147 perusahaan asuransi dan reasuransi sudah memenuhi tahap pertama.
Dampaknya ke operasional ada dua. Perhitungan PSAK 117 dan permodalan memang dikerjakan di sistem aktuaria dan pelaporan khusus, tetapi semua itu bergantung pada data keuangan, anggaran, dan aset yang rapi dan konsisten sebagai masukan. Selain itu, perusahaan yang modalnya mendekati batas perlu memantau posisi ekuitas lebih sering, bukan hanya saat tutup tahun.
Pertanyaan evaluasi: apakah data keuangan, anggaran, dan aset perusahaan bisa disatukan dengan cepat untuk kebutuhan pelaporan?
2. Volatilitas Pasar dan Tuntutan Integritas Pasar Modal
Awal 2026 menunjukkan seberapa cepat pasar bisa berbalik. IHSG melemah 16,91% sejak awal tahun per 2 April 2026 menurut OJK, disusul isu MSCI soal pembekuan rebalancing dan delapan aksi percepatan reformasi integritas pasar modal dari OJK. Tuntutannya kini mencakup percepatan aturan free float minimum 15%, transparansi kepemilikan, dan pengawasan perilaku, termasuk terhadap finfluencer.
Bagi sekuritas dan manajer investasi, integritas pasar berarti satu hal di level operasional: setiap angka, transaksi, dan persetujuan harus bisa ditelusuri ketika regulator atau auditor memintanya. Saat pasar bergejolak, permintaan data datang lebih sering dan tenggatnya lebih pendek, tepat ketika volume pekerjaan tim sedang di puncak.
Pertanyaan evaluasi: apakah data keuangan dan operasional siap diaudit dan dilaporkan tanpa pengumpulan manual?
3. Premi yang Tumbuh Pelan, Klaim dan Biaya yang Naik
OJK memproyeksikan premi asuransi 2026 tumbuh 3 sampai 6%. Realisasinya sejauh ini bahkan di sisi bawah: per Februari 2026, premi asuransi komersial Rp62,37 triliun (naik 3,5% year on year), sementara klaim Rp38,63 triliun naik 8,26%. Untuk asuransi kesehatan, Fitch menyoroti rasio klaim yang tertekan inflasi medis.
Ketika klaim tumbuh lebih cepat dari premi, ruang margin dipertahankan dari sisi biaya. Itu berarti biaya operasional, komisi, dan beban per lini bisnis harus terbaca jelas, karena keputusan seperti menyesuaikan harga atau memangkas lini yang tidak sehat hanya sebaik data yang ada di meja direksi.
Pertanyaan evaluasi: apakah biaya operasional dan komisi per lini bisnis terlihat jelas?
4. Pertumbuhan Cepat yang Menekan Operasional Back-Office
Basis pelanggan membesar dengan cepat. Investor pasar modal mencapai 26,49 juta pada April 2026, naik 30,06% sejak awal tahun. Investor kripto sekitar 19,08 juta per November 2025, dan kredit bank tumbuh dua digit pada Agustus 2026.
Pertumbuhan pelanggan hampir selalu diikuti volume transaksi, jumlah vendor, dan pengeluaran yang ikut naik, dari infrastruktur teknologi, lisensi, hingga biaya pemasaran. Proses pengadaan dan persetujuan yang cukup untuk skala tahun lalu bisa menjadi hambatan ketika volumenya berlipat, dan pencatatan yang tertinggal membuat laporan keuangan ikut tertinggal.
Pertanyaan evaluasi: apakah proses pengadaan, persetujuan, dan pencatatan masih bisa mengikuti skala tersebut?
5. Data yang Terpisah antara Sistem Inti, Back-Office, dan Pelaporan
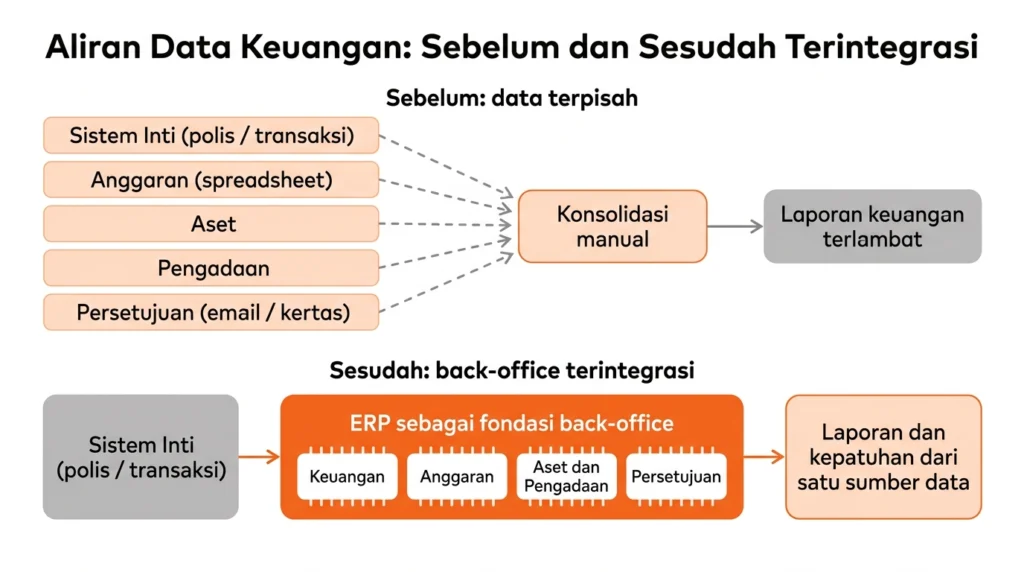
Pada banyak perusahaan keuangan, sistem inti seperti administrasi polis, platform perdagangan, atau core system fintech berjalan di satu sisi, sementara keuangan, aset, dan pengadaan berjalan di sisi lain, sering kali dengan spreadsheet sebagai penghubung. Setiap sistem bekerja baik di bidangnya, tetapi tidak ada satu tempat yang menyatukan hasilnya.
Akibatnya terasa setiap akhir bulan. Laporan memerlukan data dari beberapa sumber yang harus dicocokkan dulu, selisih antar sistem sulit ditelusuri, dan tim keuangan menghabiskan waktu untuk mengumpulkan angka, bukan menganalisisnya. Masalah ini dibahas lebih dalam di bagian berikutnya.
Pertanyaan evaluasi: berapa hari yang dibutuhkan untuk menyatukan laporan keuangan bulanan?
Menemukan Tantangan Operasional Seperti di Atas?
Kalau perusahaan Anda mengalami tantangan-tantangan di atas, tim konsultan kami siap membantu memberikan solusi terbaik!
Konsultasikan SekarangKenapa Data Keuangan yang Terpisah Memperlambat Laporan dan Kepatuhan?
Ambil contoh sebuah perusahaan asuransi dengan beberapa lini bisnis. Sistem administrasi polis mencatat setiap polis, premi, dan klaim dengan baik. Namun anggaran tiap lini disusun di spreadsheet, daftar aset tetap dipegang tim umum, pengadaan dan pembayaran vendor diproses di aplikasi lain, dan konsolidasi keuangan dikerjakan manual oleh tim akuntansi di akhir bulan. Setiap sistem akurat di wilayahnya sendiri, tetapi angka-angkanya baru bertemu ketika seseorang menyalinnya ke satu file.
Perusahaan sekuritas atau fintech mengalami pola yang sama. Platform perdagangan atau core system mencatat transaksi nasabah secara real time, sementara biaya operasional, aset, dan persetujuan pengeluaran tersebar di tempat lain. Ketika regulator, auditor, atau direksi meminta satu angka yang utuh, jawabannya harus dirakit dulu dari beberapa sumber.
| Masalah | Dampak ke Pelaporan dan Kepatuhan | Penyebab |
|---|---|---|
| Penutupan buku terlambat | Laporan keuangan bulanan baru tersedia lama setelah periode berakhir, sehingga keputusan direksi memakai data yang sudah usang | Konsolidasi dilakukan manual dari beberapa sistem dan spreadsheet |
| Selisih antara sistem inti dan buku besar sulit ditelusuri | Tim harus mencari sumber selisih transaksi demi transaksi sebelum laporan bisa dipercaya | Sistem inti dan buku besar tidak terhubung, rekonsiliasi dikerjakan sesekali |
| Jejak persetujuan tersebar | Bukti persetujuan pengeluaran sulit dikumpulkan saat audit atau pemeriksaan | Persetujuan berjalan lewat email, pesan singkat, atau dokumen kertas |
| Tim kepatuhan mengumpulkan data manual | Waktu tim habis untuk menyusun data, dan jawaban atas permintaan regulator memakan waktu lebih lama | Data keuangan, aset, dan pengadaan tidak berada dalam satu basis data |
| Biaya per unit bisnis tidak terlihat utuh | Profitabilitas lini atau cabang sulit dibaca saat tekanan margin meningkat | Anggaran dan realisasi berada di file terpisah dengan struktur akun yang berbeda |
Pola di tabel itu biasanya bermuara pada satu hal: waktu tim keuangan dan kepatuhan terserap untuk menyatukan data, bukan menganalisisnya. ERP menjawabnya langsung sebagai fondasi back-office yang melengkapi sistem inti: keuangan, anggaran, aset, pengadaan, dan alur persetujuan berada dalam satu basis data, sehingga angka yang dibaca direksi, auditor, dan tim kepatuhan berasal dari sumber yang sama.
Tanda Perusahaan Jasa Keuangan Anda Butuh ERP Terintegrasi
Tidak semua perusahaan keuangan perlu ERP pada waktu yang sama. Tujuh tanda berikut menunjukkan kapan penyatuan data back-office mulai layak dipertimbangkan.
- Laporan keuangan bulanan selalu terlambat
Tutup buku molor karena angka dari beberapa sistem dan spreadsheet baru bisa dikonsolidasikan setelah dikumpulkan satu per satu. - Selisih antara sistem inti dan buku besar sering terjadi
Setiap akhir periode, tim keuangan menghabiskan waktu menelusuri penyebab selisih, bukan menutup laporan. - Persetujuan pengeluaran masih lewat email atau kertas
Jejak persetujuan tersebar di kotak masuk dan map fisik, sehingga sulit dirunut saat audit. - Aset dan vendor sulit dilacak
Daftar aset tetap, kontrak, dan tagihan vendor ada di file berbeda, jadi posisi sebenarnya baru ketahuan setelah dicari manual. - Anggaran dan realisasi dibandingkan secara manual
Realisasi biaya baru bisa dibaca terhadap anggaran setelah data ditarik dan disusun ulang di spreadsheet. - Penambahan unit bisnis atau cabang memperumit konsolidasi
Setiap unit baru membawa struktur akun dan proses sendiri, sehingga beban penyatuan laporan ikut bertambah. - Tim kepatuhan dan audit harus mengumpulkan data secara manual
Setiap permintaan data dari auditor atau regulator memicu pencarian ulang ke beberapa sumber.
Jika Anda mengenali tiga tanda atau lebih di perusahaan Anda, kemungkinan besar masalahnya bukan di sistem inti, melainkan di cara data back-office disatukan.
Cara Menyiapkan Operasional Menghadapi 2027
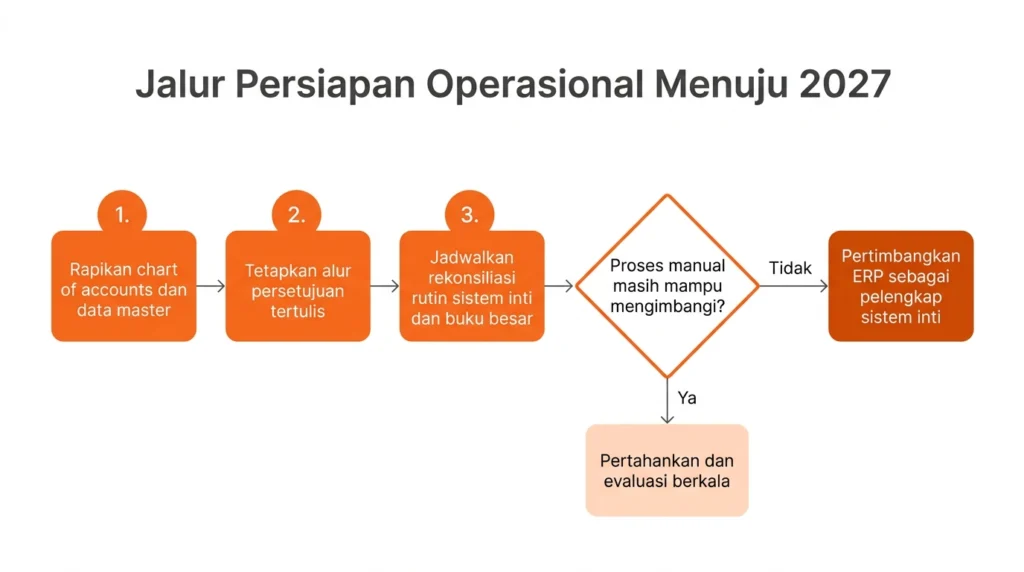
Persiapan 2027 tidak harus menunggu proyek sistem. Ada langkah yang bisa dimulai minggu ini, dan hasilnya tetap berguna entah Anda nanti memakai ERP atau tidak.
Langkah yang Bisa Dimulai Tanpa ERP
Sebagian persiapan tidak menunggu sistem baru dan bisa dikerjakan tim keuangan mulai bulan ini:
- Rapikan chart of accounts dan data master
Satu struktur akun yang konsisten untuk semua unit bisnis, ditambah data vendor, aset, dan pusat biaya yang bersih, membuat konsolidasi jauh lebih ringan, dengan sistem apa pun. - Tetapkan alur persetujuan tertulis
Siapa menyetujui apa, pada batas nominal berapa, dan lewat jalur mana. Alur yang jelas di atas kertas menjadi dasar jejak audit yang rapi. - Jadwalkan rekonsiliasi rutin antara sistem inti dan buku besar
Rekonsiliasi mingguan atau harian membuat selisih terdeteksi saat masih kecil, bukan menumpuk sampai akhir bulan.
Kapan Perusahaan Keuangan Perlu Naik ke ERP
Langkah di atas menurunkan beban, tetapi ada titik ketika proses manual mencapai batasnya. Sinyalnya biasanya muncul bersamaan: rekonsiliasi tetap memakan beberapa hari meski prosesnya sudah rapi, jumlah unit bisnis atau cabang bertambah, volume pengadaan dan persetujuan terus naik, dan permintaan data dari auditor atau regulator makin sering. Pada titik itu, ERP berfungsi sebagai pelengkap sistem inti: data keuangan, anggaran, aset, pengadaan, dan alur persetujuan berada dalam satu basis data, bukan lagi dirakit dari beberapa file.
Mengenal SAP Business One dan Acumatica
Think Tank Solusindo adalah mitra implementasi resmi SAP dan Acumatica di Indonesia, dengan dua solusi yang relevan untuk segmen ini. SAP Business One adalah ERP dari SAP yang mengelola keuangan, pembelian, dan penjualan dalam satu sistem terintegrasi untuk perusahaan menengah. Acumatica adalah ERP berbasis cloud dengan modul keuangan yang mendukung pengelolaan akuntansi dan pelaporan, serta kemudahan akses dari mana saja. Untuk pengelolaan aset, Anda juga bisa membaca pembahasan enterprise asset management.
Kebutuhan tiap perusahaan keuangan berbeda, jadi pilihan antara keduanya sebaiknya ditentukan setelah mengurai alur kerja dan sistem inti yang sudah ada. Informasi lengkap tentang pendekatan Think Tank untuk sektor ini ada di halaman ERP untuk jasa keuangan.
ERP bekerja di sisi internal yang memiliki peran konsolidasi, anggaran, aset, pengadaan, dan persetujuan. Sistem inti tetap mengelola transaksi atau polis, perhitungan khusus seperti PSAK 117 dan permodalan tetap berjalan di sistem khususnya, dan volatilitas pasar tetap menjadi urusan strategi investasi dan manajemen risiko. Yang berubah adalah kecepatan dan keandalan data yang menopang semuanya.
Kesimpulan
Industri jasa keuangan Indonesia memasuki 2027 dari posisi yang kuat. Permodalan perbankan tebal, kredit tumbuh dua digit, dan OJK optimistis sektor tetap stabil. Tantangannya ada di ketahanan, kepatuhan, dan efisiensi, bukan di kerapuhan.
Tekanan itu kini berada di dalam perusahaan. PSAK 117 dan ekuitas minimum asuransi, reformasi integritas pasar modal, premi yang tumbuh pelan sementara klaim dan biaya naik, serta basis pelanggan yang terus membesar, semuanya menuntut data keuangan yang akurat dan cepat.
Di titik inilah kesiapan back-office menentukan. Perusahaan yang keuangan, anggaran, aset, pengadaan, dan persetujuannya berada dalam satu basis data punya dasar yang lebih kuat untuk menutup buku, menjawab auditor, dan membaca profitabilitas per lini. Langkah sederhana seperti merapikan chart of accounts dan menjadwalkan rekonsiliasi bisa dimulai sekarang, dan ERP menjadi pelengkap sistem inti ketika proses manual tidak lagi mengimbangi.
Jika Anda ingin melihat bagaimana SAP Business One atau Acumatica dapat menopang back-office perusahaan Anda, hubungi tim kami untuk menjadwalkan demo gratis.
Masih Bingung Pilih Sistem ERP yang Tepat?
Tim konsultan kami siap membantu Anda menemukan solusi ERP yang paling sesuai dengan kebutuhan industri Anda.
Tanpa komitmen, tanpa biaya tersembunyi. Tim kami merespons dalam 1x24 jam kerja.
FAQ seputar Tantangan Industri Jasa Keuangan Indonesia 2027
Apa tantangan terbesar industri jasa keuangan Indonesia di 2027?
Sektor jasa keuangan Indonesia kuat secara agregat, sehingga tantangan terbesar justru ada di dalam perusahaan: kepatuhan terhadap standar dan aturan permodalan baru, tuntutan integritas dan transparansi pasar modal, volatilitas pasar, serta tekanan untuk menjaga profitabilitas dan menekan biaya. Semua tantangan itu menuntut laporan keuangan dan kepatuhan yang akurat dan cepat, padahal data perusahaan sering tersebar di sistem inti, sistem back-office, dan spreadsheet.
Apa dampak PSAK 117 dan ekuitas minimum bagi perusahaan asuransi?
PSAK 117 berlaku efektif sejak 1 Januari 2025 dan menggeser fokus industri dari premi bruto ke profitabilitas serta kualitas underwriting. Dari sisi permodalan, POJK 23/2023 mensyaratkan ekuitas minimum tahap pertama sebesar Rp250 miliar paling lambat 31 Desember 2026, dengan tahap kedua dijadwalkan pada 2028. Per laporan Agustus 2026, 117 dari 147 perusahaan asuransi dan reasuransi sudah memenuhi tahap pertama. Dampak operasionalnya, perusahaan perlu memantau posisi ekuitas lebih sering dan menyiapkan data keuangan, anggaran, dan aset yang konsisten sebagai masukan bagi sistem aktuaria dan pelaporan khusus.
Bagaimana perusahaan sekuritas, fintech, dan aset kripto menjaga kepatuhan di tengah volatilitas pasar?
OJK menempatkan integritas pasar dan pengawasan perilaku sebagai prioritas, sementara pengawasan aset kripto beralih dari Bappebti ke OJK sejak 10 Januari 2025. Di level operasional, kepatuhan yang terjaga bertumpu pada data yang siap diaudit: jejak persetujuan yang tertulis dan mudah ditelusuri, rekonsiliasi rutin antara sistem inti dan buku besar, serta pencatatan aset dan vendor yang rapi. Dengan fondasi itu, permintaan data dari regulator atau auditor tidak perlu dijawab dengan pengumpulan manual setiap kali pasar bergejolak.
Apakah perusahaan jasa keuangan perlu ERP selain sistem inti?
Keduanya punya peran berbeda. Sistem inti, seperti sistem administrasi polis, platform perdagangan, atau core system fintech, mengelola transaksi atau polis. ERP mengelola back-office seperti keuangan, anggaran, aset, pengadaan, dan persetujuan. ERP layak dipertimbangkan ketika laporan bulanan selalu terlambat, selisih antar sistem sering terjadi, atau persetujuan dan konsolidasi masih bertumpu pada email dan spreadsheet.
Perusahaan seperti apa yang paling cocok dengan pembahasan ini?
SAP Business One dan Acumatica cocok untuk perusahaan keuangan dengan omset tahunan sekitar Rp 250 miliar dan 50 sampai 200 karyawan yang belum memakai ERP, serta masih mengandalkan spreadsheet untuk konsolidasi, anggaran, aset, atau persetujuan. Pilihan akhir antara keduanya sebaiknya ditentukan setelah alur kerja dan sistem inti yang sudah berjalan dipetakan bersama tim Think Tank.