FIFO Adalah: Panduan Sistem First In, First Out untuk Gudang dan Akuntansi
Di banyak gudang, barang yang datang lebih dulu justru tertimbun di rak belakang, sementara stok baru diambil karena posisinya lebih mudah dijangkau. Akibatnya, barang lama mendekati tanggal kedaluwarsa atau menjadi usang, dan baru ketahuan saat stock opname atau saat pelanggan menerima produk dengan kualitas yang sudah turun.
FIFO adalah singkatan dari First In, First Out, yaitu metode pengelolaan stok yang mengeluarkan barang yang masuk paling awal terlebih dahulu. Sistem FIFO berlaku di dua tempat: di rak gudang, untuk mengatur urutan pengambilan barang, dan di pencatatan persediaan akuntansi, di mana barang yang dibeli lebih awal dianggap terjual lebih dulu. Untuk produk yang dibatasi tanggal kedaluwarsa, perusahaan biasanya memakai varian FEFO (First Expired, First Out), yang mengutamakan barang dengan tanggal kedaluwarsa terdekat.
Artikel ini membahas cara kerja FIFO, perbedaannya dengan FEFO dan LIFO, kelebihan dan kekurangannya, penerapannya di gudang dan berbagai industri, kesalahan yang sering terjadi, serta bagaimana sistem ERP membantu menjalankannya secara konsisten.
Key Takeaways
- FIFO (First In, First Out) mengeluarkan barang yang paling awal masuk lebih dulu, baik di rak gudang maupun dalam penilaian persediaan.
- Untuk produk bertanggal kedaluwarsa, FIFO perlu dilengkapi FEFO agar barang yang paling dekat kedaluwarsa keluar lebih dulu.
- Di Indonesia, FIFO dan rata-rata tertimbang diperbolehkan untuk menilai persediaan, sedangkan LIFO tidak.
- Saat harga naik, FIFO menghasilkan HPP yang lebih rendah, laba yang lebih tinggi, dan beban pajak yang lebih besar.
- Penerapan FIFO membutuhkan pencatatan tanggal masuk, batch, dan harga per penerimaan, yang lebih mudah dijaga dengan sistem ERP.
Apa Itu FIFO?
FIFO, atau First In, First Out, adalah metode manajemen stok yang mengatur bahwa barang yang pertama kali masuk ke gudang adalah barang yang pertama kali dikeluarkan atau digunakan. Prinsip ini bertujuan untuk memastikan bahwa stok yang lebih lama tidak tertahan, sehingga mengurangi risiko kedaluwarsa, kerusakan, atau penurunan kualitas barang. Metode ini sangat relevan bagi industri yang menangani barang dengan masa simpan terbatas, seperti makanan, minuman, dan farmasi.
FIFO dipakai di dua tempat. Pertama, di gudang, sebagai aturan urutan pengambilan barang fisik. Kedua, di akuntansi persediaan, sebagai asumsi bahwa barang yang dibeli lebih awal dianggap terjual lebih dulu, sehingga Harga Pokok Penjualan (HPP) dihitung dari harga yang lama. Keduanya dibahas di bagian selanjutnya, dimulai dari cara kerja sistem FIFO di gudang.
Cara Kerja Sistem FIFO di Gudang
- Catat tanggal penerimaan. Setiap barang yang masuk dicatat tanggal atau nomor batch-nya, karena tanpa data ini urutan masuk tidak bisa dilacak.
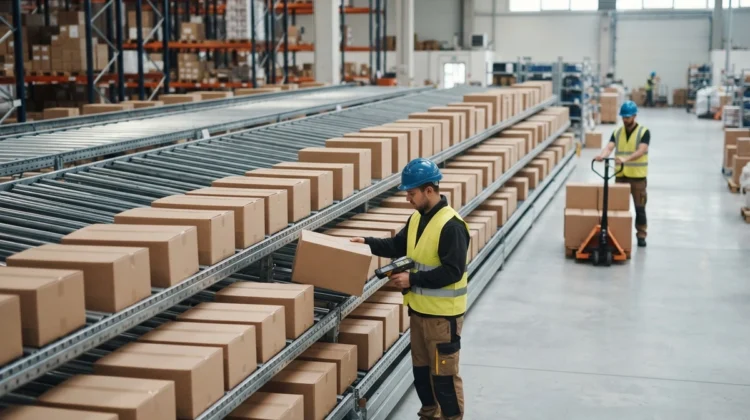
- Simpan sesuai urutan. Stok baru ditempatkan di belakang atau di bagian bawah, sementara stok lama berada di posisi yang paling mudah dijangkau.
- Ambil dari stok terlama. Setiap pengambilan barang untuk penjualan atau produksi selalu dimulai dari batch yang paling awal masuk.
- Cek secara berkala. Stock opname rutin memastikan tidak ada barang lama yang terselip dan tidak terambil.
Contohnya di supermarket: susu atau roti yang tiba lebih awal diletakkan di depan rak, sedangkan kiriman terbaru diisi dari belakang.
FIFO vs FEFO vs LIFO: Apa Bedanya?
FIFO bukan satu-satunya aturan urutan keluar barang. Dua metode lain yang sering dibandingkan adalah FEFO (First Expired, First Out), yang mengutamakan barang dengan tanggal kedaluwarsa terdekat, dan LIFO (Last In, First Out), yang mengeluarkan barang yang masuk paling akhir. Perbedaan intinya ada pada dasar urutannya: FIFO memakai waktu masuk, FEFO memakai tanggal kedaluwarsa, dan LIFO memakai barang terbaru.
| Aspek | FIFO | FEFO | LIFO |
|---|---|---|---|
| Barang yang keluar lebih dulu | Yang masuk paling awal | Yang paling dekat kedaluwarsa | Yang masuk paling akhir |
| Dasar urutan | Tanggal penerimaan | Tanggal kedaluwarsa | Tanggal penerimaan (dibalik) |
| Cocok untuk | Barang dengan masa simpan terbatas atau mudah usang | Makanan segar, obat, bahan kimia, dan produk lain bertanggal kedaluwarsa | Material curah yang tidak membusuk atau kedaluwarsa, seperti pasir atau batu |
| Data yang dibutuhkan | Tanggal atau nomor batch penerimaan | Tanggal kedaluwarsa per batch | Tanggal penerimaan |
| Penilaian persediaan menurut PSAK 202 | Diperbolehkan | Bukan metode penilaian, melainkan aturan pengambilan fisik | Tidak diperbolehkan |
Kapan Menggunakan Setiap Metode?
Untuk sebagian besar gudang, FIFO adalah titik awal yang aman karena sederhana dan sejalan dengan metode penilaian persediaan yang diperbolehkan. FEFO lebih tepat ketika masa simpan menjadi risiko utama, karena batch yang masuk belakangan bisa saja kedaluwarsa lebih dulu, dan pada kasus itu FIFO murni tidak cukup.
LIFO secara fisik memang terjadi pada tumpukan curah yang barang terbarunya berada di atas, tetapi LIFO tidak boleh dipakai untuk menilai persediaan dalam laporan keuangan maupun perpajakan di Indonesia. Alternatif yang diperbolehkan selain FIFO adalah metode rata-rata tertimbang, yang dibahas di bagian akuntansi.
Kelebihan dan Kekurangan FIFO
FIFO menjadi metode yang paling banyak dipakai karena aturannya sederhana dan sesuai dengan cara kebanyakan barang bergerak di gudang. Meski begitu, ada beberapa kondisi di mana FIFO punya kelemahan, terutama pada sisi pelaporan keuangan dan penanganan barang bertanggal kedaluwarsa.
Kelebihan FIFO
- Mengurangi risiko barang kedaluwarsa atau usang. Barang lama keluar lebih dulu, sehingga stok tidak mengendap di rak sampai kualitasnya turun.
- Mudah diterapkan. Aturannya cukup satu kalimat, jadi mudah dipahami dan dijalankan oleh tim gudang tanpa pelatihan panjang.
- Memudahkan penelusuran stok. Urutan masuk dan keluar tercatat kronologis, sehingga pelacakan barang dan pemeriksaan saat audit lebih mudah.
- Nilai persediaan mendekati harga terkini. Stok yang tersisa dinilai dengan harga pembelian terbaru, sehingga angka persediaan di neraca lebih dekat dengan harga pasar.
- Diterima standar akuntansi dan perpajakan. FIFO termasuk metode penilaian yang diperbolehkan di Indonesia, berbeda dengan LIFO.
Kekurangan FIFO
- Laba tercatat lebih tinggi saat harga naik. Pada kondisi inflasi, HPP dihitung dari harga barang lama yang lebih murah, sehingga laba kena pajak dan beban pajak cenderung lebih besar.
- Laba tercatat lebih kecil saat harga turun. Pada kondisi deflasi, HPP memakai harga lama yang lebih tinggi dari harga pasar saat ini.
- Tidak menjawab masalah tanggal kedaluwarsa. Batch yang masuk belakangan bisa kedaluwarsa lebih dulu, dan untuk kasus ini FEFO lebih tepat.
- Butuh pencatatan yang disiplin. Tanggal masuk dan harga per batch harus tercatat rapi. Kalau dilakukan manual, risiko salah catat naik seiring volume barang.
- Sulit untuk barang curah yang tercampur. Jika barang dari beberapa pengiriman disimpan di tempat yang sama, urutan masuknya sulit dipisahkan secara fisik.
Implementasi FIFO dalam Industri
Prinsip FIFO sama di semua sektor. Yang berbeda adalah risiko yang ingin dihindari: bahan menjadi usang, barang kedaluwarsa, atau stok musiman menumpuk. Berikut penerapannya di empat sektor utama.
1. Manufaktur
Pabrik memakai FIFO untuk bahan baku dan komponen agar yang datang lebih dulu dipakai lebih dulu dan tidak menjadi usang di gudang. Hal ini terutama penting untuk bahan yang punya masa simpan, seperti cat, perekat, dan bahan kimia, serta komponen sensitif seperti baterai di industri/pabrik elektronik. Jika tanggal kedaluwarsa antar pengiriman berbeda, pabrik biasanya menambahkan aturan FEFO.
2. Distribusi, Logistik, dan Ritel
Di pusat distribusi, barang yang tiba lebih dulu ditempatkan di lokasi yang mudah dijangkau untuk pengiriman, sehingga waktu penanganan berkurang dan arus barang lebih lancar. Prinsip yang sama berlaku untuk ritel dan e-commerce, terutama untuk produk musiman seperti pakaian, yang menumpuk dan sulit dijual jika terlambat keluar.
3. Makanan dan Minuman
Dalam industri makanan dan minuman, produk bermasa simpan pendek tidak boleh lama di gudang, dan FIFO menjadi aturan dasar untuk mengatur urutan keluarnya. Karena tanggal kedaluwarsa tiap pengiriman bisa berbeda, banyak perusahaan melengkapinya dengan FEFO agar barang yang paling dekat kedaluwarsa keluar lebih dulu.
4. Farmasi
Obat dan produk medis harus didistribusikan sebelum kedaluwarsa. Gudang farmasi biasanya memadukan FIFO atau FEFO dengan pelacakan nomor batch melalui barcode atau kode QR, sehingga pergerakan stok dan tanggal kedaluwarsa tetap termonitor.
FIFO dalam Akuntansi
Selain untuk mengatur urutan barang di gudang, FIFO dipakai untuk menilai persediaan dan menghitung Harga Pokok Penjualan (HPP), atau Cost of Goods Sold (COGS). Di Indonesia, FIFO dan rata-rata tertimbang adalah dua metode penilaian persediaan yang diperbolehkan, sedangkan LIFO tidak.
1. Cara Menghitung HPP dengan FIFO
Dalam metode FIFO, barang yang pertama kali dibeli dianggap sebagai barang yang pertama kali dijual. Artinya, HPP dihitung dari harga barang tertua, sedangkan stok yang tersisa dinilai dengan harga barang terbaru. Sebagai contoh, sebuah perusahaan membeli 100 unit dengan harga Rp50.000 per unit, lalu membeli 100 unit lagi dengan harga Rp55.000 per unit, kemudian menjual 150 unit.
| Komponen | Perhitungan | Nilai |
|---|---|---|
| HPP dari 100 unit pertama | 100 x Rp50.000 | Rp5.000.000 |
| HPP dari 50 unit berikutnya | 50 x Rp55.000 | Rp2.750.000 |
| Total HPP | Rp7.750.000 | |
| Persediaan akhir | 50 x Rp55.000 | Rp2.750.000 |
Sebagai pembanding, metode rata-rata tertimbang memakai harga Rp52.500 per unit (total Rp10.500.000 dibagi 200 unit), sehingga HPP-nya Rp7.875.000 dan persediaan akhirnya Rp2.625.000. Saat harga naik, FIFO menghasilkan HPP yang lebih rendah dan laba yang lebih tinggi, dalam contoh ini selisihnya Rp125.000. Dampak ini juga yang membuat beban pajak bisa lebih besar, seperti dibahas di bagian Kelebihan dan Kekurangan FIFO.
2. Penerapan FIFO dalam Laporan Keuangan
Nilai HPP dari perhitungan FIFO masuk ke laporan laba rugi, sedangkan persediaan akhir tercatat di neraca. Karena itu perusahaan perlu mencatat pergerakan barang masuk dan keluar secara detail, termasuk harga beli dan jumlah unit pada setiap pembelian. Pada volume transaksi yang besar, sistem ERP atau perangkat lunak akuntansi membantu menjaga data persediaan dan HPP tetap diperbarui otomatis.
Kesalahan Umum dan Syarat Keberhasilan FIFO
Aturan FIFO mudah dipahami, tetapi sering bocor di praktik. Penyebabnya biasanya bukan konsepnya, melainkan kebiasaan di lapangan dan data yang tidak lengkap.
Kesalahan Umum dalam Menjalankan FIFO
- Penempatan dan pengambilan barang sembarangan. Stok baru diletakkan di depan karena lebih mudah dijangkau, sementara stok lama tertinggal di belakang dan baru ditemukan saat sudah usang.
- Tanggal masuk atau nomor batch tidak dicatat. Tanpa data ini, urutan masuk hanya bisa ditebak, sehingga FIFO tidak bisa diaudit.
- Memakai FIFO murni untuk barang bertanggal kedaluwarsa. Jika batch yang masuk belakangan kedaluwarsa lebih dulu, perusahaan perlu menambahkan aturan FEFO.
- Tidak ada pemeriksaan berkala. Tanpa stock opname atau cycle count rutin, selisih antara stok fisik dan catatan sistem tidak terdeteksi, dan urutan FIFO makin sulit dipercaya.
Syarat Keberhasilan Implementasi FIFO
- Sistem manajemen inventaris yang memadai. Misalnya software ERP dengan modul inventaris yang mencatat tanggal penerimaan, nomor batch, dan harga per penerimaan. Pembahasan lengkapnya ada di artikel inventory management system.
- Pelatihan karyawan. Seluruh tim gudang perlu memahami prosedur penempatan dan pengambilan barang, termasuk alasan di baliknya.
- Desain gudang yang mendukung perputaran stok. Rak harus memungkinkan stok lama diakses lebih dulu, misalnya rak aliran (flow rack) yang diisi dari belakang dan diambil dari depan. Untuk gudang berskala besar, warehouse management system (WMS) dapat mengarahkan petugas ke lokasi stok yang tepat.
FIFO di ERP: SAP Business One, Acumatica, dan SAP S/4HANA
Mencatat tanggal masuk, nomor batch, dan harga per penerimaan secara manual mudah meleset ketika volume transaksi besar. Sistem ERP menyimpan data itu per penerimaan barang dan menghitung HPP secara otomatis. Meski begitu, metode valuasi yang tersedia berbeda di setiap produk, sehingga pilihannya perlu disesuaikan dengan kebijakan akuntansi perusahaan.
FIFO di SAP Business One
SAP Business One menyediakan tiga metode valuasi untuk persediaan perpetual: moving average, FIFO, dan standard cost, dan metode dapat dipilih per item. Pada FIFO, biaya item dikelola per lapisan (layer) yang terbentuk dari setiap penerimaan barang, sehingga barang terlama dibebankan lebih dulu.
FIFO di Acumatica
Acumatica menyediakan metode valuasi average, FIFO, specific, dan standard, yang ditetapkan per stock item. Pada FIFO, biaya dicatat dalam lapisan yang dikenali dari tanggal penerimaan, kuantitas, dan harga beli. Metode specific berbasis nomor seri atau lot, berguna ketika biaya setiap unit perlu dilacak terpisah.
FIFO di SAP S/4HANA
SAP S/4HANA menilai material terutama dengan standard price atau moving average price, dan Material Ledger berperan sebagai sub-ledger penilaian persediaan. FIFO tersedia sebagai prosedur penilaian neraca (balance sheet valuation), dengan ketersediaan yang bergantung pada edisi dan konfigurasi. Karena itu, kebutuhan FIFO sebaiknya dibahas dengan konsultan sebelum implementasi.
Kesimpulan
FIFO adalah metode yang mengeluarkan barang yang paling awal masuk terlebih dahulu, baik di rak gudang maupun dalam penilaian persediaan. Di gudang, FIFO menekan risiko barang usang, dan untuk produk bertanggal kedaluwarsa perlu dilengkapi dengan FEFO. Di akuntansi, FIFO dan rata-rata tertimbang adalah metode yang diperbolehkan di Indonesia, sedangkan LIFO tidak. Saat harga naik, FIFO menghasilkan HPP yang lebih rendah, dengan konsekuensi laba dan beban pajak yang lebih tinggi.
Penerapan FIFO baru berjalan baik jika datanya rapi: tanggal masuk, nomor batch, dan harga per penerimaan tercatat, tim gudang mengikuti prosedur, dan stok diperiksa secara berkala. Di sinilah sistem ERP membantu, karena menyimpan data per penerimaan dan menghitung HPP secara otomatis. Karena metode valuasi yang tersedia berbeda di setiap produk, pilihlah yang sesuai dengan kebijakan akuntansi perusahaan Anda.
Ingin mencoba solusi ERP yang mendukung penerapan FIFO? Kami mengundang Anda untuk mencoba demo gratis software ERP pilihan Anda!
Masih Bingung Pilih Sistem ERP yang Tepat?
Tim konsultan kami siap membantu Anda menemukan solusi ERP yang paling sesuai dengan kebutuhan industri Anda.
Tanpa komitmen, tanpa biaya tersembunyi. Tim kami merespons dalam 1x24 jam kerja.
FAQ Seputar FIFO
Apa kepanjangan dan arti FIFO?
FIFO adalah singkatan dari First In, First Out, yang berarti masuk pertama, keluar pertama. Barang yang pertama kali masuk ke gudang menjadi barang yang pertama kali dikeluarkan, dijual, atau dipakai dalam produksi.
Apa itu sistem FIFO di gudang?
Sistem FIFO di gudang adalah aturan penempatan dan pengambilan barang yang memastikan stok lama keluar lebih dulu. Caranya dengan mencatat tanggal atau nomor batch penerimaan, menempatkan stok baru di belakang atau di bagian bawah, mengambil barang dari stok terlama, dan memeriksa stok secara berkala.
Apa perbedaan FIFO dan FEFO?
FIFO mengeluarkan barang berdasarkan waktu masuk, sedangkan FEFO (First Expired, First Out) berdasarkan tanggal kedaluwarsa terdekat. Jika batch yang masuk belakangan kedaluwarsa lebih dulu, FEFO lebih tepat. FEFO umum dipakai untuk makanan, obat-obatan, dan bahan kimia.
Apa perbedaan FIFO dan LIFO, dan apakah LIFO boleh dipakai di Indonesia?
LIFO (Last In, First Out) mengeluarkan barang yang masuk paling akhir, kebalikan dari FIFO. Menurut PSAK 202, metode penilaian persediaan yang diperbolehkan adalah FIFO dan rata-rata tertimbang, sehingga LIFO tidak boleh dipakai untuk laporan keuangan. Ketentuan perpajakan di Indonesia juga hanya mengakui FIFO atau rata-rata.
Bagaimana cara menghitung HPP dengan FIFO?
HPP dihitung dari harga barang yang paling awal dibeli terlebih dahulu. Misalnya perusahaan membeli 100 unit seharga Rp50.000 dan 100 unit seharga Rp55.000, lalu menjual 150 unit. HPP-nya adalah (100 x Rp50.000) + (50 x Rp55.000) = Rp7.750.000, dan persediaan akhir sebesar 50 unit x Rp55.000 = Rp2.750.000.
Kapan sebaiknya memakai FEFO ketimbang FIFO?
Pakai FEFO ketika masa simpan menjadi risiko utama dan tanggal kedaluwarsa antarpengiriman bisa berbeda, seperti pada makanan segar, obat-obatan, dan bahan kimia. Untuk barang tanpa tanggal kedaluwarsa, FIFO biasanya sudah cukup. Banyak perusahaan memadukan keduanya: FIFO sebagai aturan dasar dan FEFO untuk produk bertanggal kedaluwarsa.
Apakah software ERP mendukung FIFO?
Banyak ERP mendukung FIFO, tetapi metode valuasi yang tersedia berbeda di setiap produk. SAP Business One mendukung FIFO, moving average, dan standard cost. Acumatica mendukung FIFO, average, specific, dan standard. Pada SAP S/4HANA, material umumnya dinilai dengan standard price atau moving average price, sedangkan FIFO bergantung pada edisi dan konfigurasi.